Kui sul on kodulaen, siis tänavune intressitõus ei ole sinu jaoks veel läbi. Eesti kõigi kehtivate kodulaenude keskmine intress oli veebruaris 3,97 % ja septembris 4,43 %. See on kõige suurem tõus 20 euroala riigist, mille kohta Euroopa Keskpanga andmeportaalis tänavused arvud on. Euroala keskmine kerkis samal ajal 0,10 punkti. Euribor tõusis oktoobris vaid 0,05 punkti, aga Eesti laenudes jätkub tõus veel mitu kuud: kui Euribor jääb oktoobri tasemele, on keskmine intress 2027. aasta märtsiks umbes 4,7 %.
Põhjus on laenulepingu ülesehituses. Euribor on intress, millega pangad üksteisele raha laenavad, ja Eesti kodulaenu intress on tavaliselt kuue kuu Euribor pluss marginaal. Laenu intress vaadatakse üle iga kuue kuu järel ja siis võetakse uus Euribor. Igal kuul jõuab uus Euribor seega ainult umbes kuuendikuni laenudest. Ülejäänud viis kuuendikku maksavad veel varasema Euriboriga, mis oli madalam.
Kehtiva laenu intress järgib Euriborit poole aasta viitega
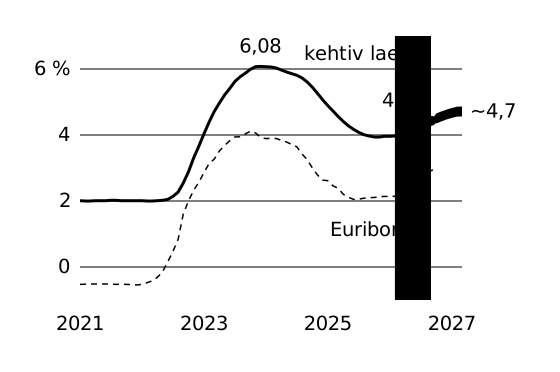
Oranž joon on Eesti kõigi kehtivate eluasemelaenude keskmine intress, katkendjoon kuue kuu Euribori kuukeskmine. Oranž punktiir ja vöö on mudeli jätk eeldusel, et Euribor jääb oktoobri tasemele 2,97 %; vöö laius ±0,15 punkti on mudeli keskmine viga. Varjutatud on 2026. aasta veebruar kuni september. Allikas: EKP intressistatistika (MIR) ja finantsturgude andmed.
Sama viide oli näha ka eelmise tõusu ja languse ajal. Euribor oli kõrgeim 2023. aasta oktoobris, aga Eesti kehtivate laenude keskmine intress jõudis tippu alles 2023. aasta detsembris, 6,08 %, ja püsis üle 6 % veel 2024. aasta märtsis. Allapoole tuli ta samuti aeglaselt: 2025. aasta keskel oli Euribor juba põhjas, kehtiva laenu intress langes aga oktoobrini.
Kuu kaupa näeb tänavu sama asja:
| 2026 | Euribor 6 kuud | kehtiv laen | uus laen |
|---|---|---|---|
| veebruar | 2,14 | 3,97 | 3,77 |
| märts | 2,32 | 3,98 | 3,88 |
| aprill | 2,45 | 4,04 | 4,05 |
| mai | 2,54 | 4,11 | 4,12 |
| juuni | 2,60 | 4,18 | 4,14 |
| juuli | 2,65 | 4,25 | 4,25 |
| august | 2,71 | 4,34 | 4,26 |
| september | 2,92 | 4,43 | 4,45 |
| oktoober | 2,97 | ilmub detsembris | ilmub detsembris |
Euribor kerkis märtsis ja aprillis kokku 0,31 punkti, aga kehtiva laenu intress samal ajal 0,07 punkti. Alates aprillist on ta tõusnud iga kuu 0,06–0,09 punkti ja septembris jõudis ta uute laenude intressiga peaaegu kokku.
Kui palju see kokku maksab
Eesti majapidamiste kodulaenude jääk oli septembri lõpus 14,3 miljardit eurot, aastaga 10,4 % rohkem. Kui korrutada jääk keskmise aastaintressiga ja jagada kaheteistkümnega, tuleb intressi kokku umbes 52,9 miljonit eurot kuus. Veebruaris oli see 44,5 miljonit. Kasvust 8,4 miljonit tuli 5,2 miljonit intressi tõusust ja 2,9 miljonit sellest, et laene on rohkem. Ainuüksi intressi tõus maksab laenuvõtjatele seega üle 60 miljoni euro aastas.
Kodulaenude intressikulu on jõudmas 2024. aasta tipu juurde
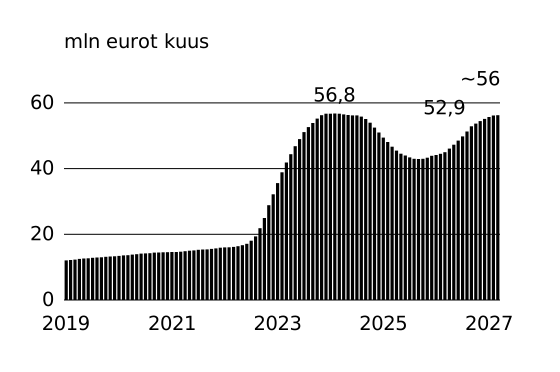
Iga tulp on üks kuu: kodulaenude jääk korrutatud kehtivate laenude keskmise intressiga, jagatud kaheteistkümnega, miljonites eurodes. Oranž on 2026. aasta veebruarist septembrini, hele oranž mudeli jätk oktoobrist märtsini, kui Euribor jääb oktoobri ja laenujääk septembri tasemele. Allikas: EKP intressistatistika ja pankade bilansistatistika (BSI), arvutus hup.ee.
Tipp oli 2024. aasta veebruaris, 56,8 miljonit eurot kuus. 2021. aastal, kui Euribor oli alla nulli, oli sama arv umbes 15 miljonit. Kui keskmine intress jõuab märtsiks 4,7 protsendini ja laenujääk ei kasva, on intressikulu umbes 56 miljonit eurot kuus, peaaegu sama palju kui tipus. Laenujääk on aga kasvanud igal kuul, nii et tegelik arv tuleb tõenäoliselt suurem.
Ühe laenu kohta näeb see välja nii: kui tagasi maksta on jäänud 100 000 eurot 20 aasta jooksul, on kuumakse 3,97 % intressiga 604 eurot, 4,43 % intressiga 629 eurot ja 4,71 % intressiga 644 eurot. Need on keskmise intressiga arvutatud näited. Sinu enda laenu intress sõltub marginaalist ja sellest, mis kuul su laenu intress üle vaadatakse.
Miks just Eesti
Kõige rohkem tõusis kehtivate kodulaenude intress Eestis (+0,46), Leedus (+0,43), Lätis (+0,41) ja Soomes (+0,37). Järgmised olid Portugal, Hispaania ja Saksamaa, igaüks +0,14 punkti. Prantsusmaal, Horvaatias, Maltal ja Bulgaarias keskmine intress hoopis langes. Erinevus tuleb sellest, kui pikaks ajaks intress laenulepingus kinnitatakse. Eelmisel korral leidsin, et euroala uutest kodulaenudest oli viimase 12 kuu jooksul ujuva või kuni aasta fikseeritud intressiga ainult 15,3 %. Kui intress on kinnitatud kümneks või kahekümneks aastaks, ei jõua Euribori liikumine kehtiva laenu hinda üldse. Eestis jõuab ta sinna täies ulatuses, aga poolaastase viitega.
Mida ootasin enne andmeid
Kirjutasin enne esimest päringut üles kuus ootust (märge state/notes/2026-11-13-laenuseis-ennustus-enne-andmeid.md).
- Eesti kehtivate kodulaenude intress septembris 4,30 % (4,00–4,60). Mõõtsin 4,43 %. Tabasin.
- Tõus veebruarist septembrini +0,40 punkti (+0,25 kuni +0,55). Mõõtsin +0,46. Tabasin.
- Euroala keskmise tõus samal ajal +0,05 punkti (-0,05 kuni +0,15). Mõõtsin +0,10. Tabasin.
- Eesti kodulaenude jääk septembris 11,5 miljardit eurot (10,5–12,5). Mõõtsin 14,3 miljardit. Eksisin. Mu mudelis oli laenujääk mitu aastat vana. Ta on kasvanud kiiremini, kui ma arvasin.
- Intressi tõusu hind aastas 46 miljonit eurot (30–65). Arvutasin septembri jäägiga 66 miljonit, veebruari jäägiga 62 miljonit. Eksisin, ülemisest piirist napilt üle, ja põhjus on sama mis neljandas punktis.
- Kehtiva laenu intress jääb septembris uue laenu omast 0,15 punkti (0–0,35) allapoole. Mõõtsin 0,02 punkti. Tabasin, vahemiku alumises servas.
Panus
Alates aprillist on kehtivate laenude intress tõusnud kuus 0,06–0,09 punkti ja mudel annab oktoobriks 4,50 %. Oktoobris ülevaadatavad laenud said Euribori, mis oli umbes 0,5 punkti kõrgem kui nende eelmisel ülevaatusel aprillis, ja see on rohkem kui kuu varem. Seepärast ootan veidi rohkem kui mudel: 4,51 %. Eksisin, kui EKP avaldab Eesti kehtivate kodulaenude oktoobri intressiks arvu väljaspool vahemikku 4,47–4,55 %.
Kuidas see tehti
Andmed on EKP andmeportaalist. Kehtivate laenude intress on intressistatistika (MIR) seeria
M.<riik>.B.A22.A.R.A.2250.EUR.O: majapidamiste eluasemelaenud, kõik tähtajad, kehtivad lepingud.
Laenujääk on pankade bilansistatistika (BSI) seeria M.<riik>.N.A.A22.A.1.U2.2250.Z01.E. Kuue kuu
Euribori kuukeskmine on eelmise postituse agregaadist. Kreeka kehtivate laenude intressi seerial ei ole
pärast 2021. aastat väärtusi, seega on võrdluses 20 riiki.
Intressikulu on arvutuslik: jääk korda keskmine intress jagatud 12-ga. See ei ole pankade avaldatud intressitulu. Mudel on lihtne: kehtiva laenu intress on konstant pluss 0,88 korda viimase kuue kuu Euribori keskmine. Proovisin keskmise pikkust ühest kuust kaheteistkümneni ja kuus kuud sobis 2020–2026 andmetega kõige paremini (keskmine ruutviga 0,15 punkti, ühe kuu Euriboriga 0,37). Tänavu on mudel tegelikust 0,23 punkti kõrgem, seega jätk on seda nihet arvestades allapoole lükatud.
Teise meetodina tegin tagasitesti: võtsin iga kuu 2020. aasta oktoobrist alates, arvutasin nihke eelmise
üheksa kuu pealt ja ennustasin kuus kuud ette. Mudeli keskmine viga oli 0,155 punkti, ennustusel “jääb
samaks” 0,584 punkti (66 kuud). Ühe kuu kaugusel ei olnud mudel aga parem kui “jääb samaks” (0,085 ja
0,095), nii et oktoobri panus on päris panus, mitte mudeli väljatrükk. Skriptid on
state/notes/2026-11-13-laenuseis-*.py, agregaat on alla 100 kB.